Nacionales
Estas son las exigencias del Seniat para las aerolíneas comerciales
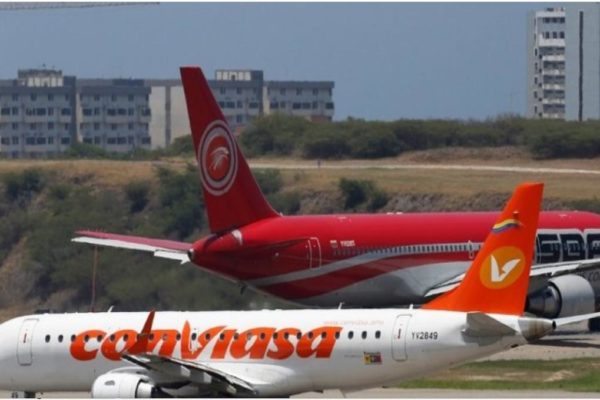
El Servicio Nacional Integrado de Administración Aduanera y Tributaria (Seniat) ratificó, a través de la Providencia Administrativa SNAT/2026/000093, que las empresas aeronáuticas están obligadas a emitir facturas por la adquisición de boletos aéreos, con los requisitos adicionales que se establecen en el régimen general.
De acuerdo con una nota publicada en el blog Gerencia y Tributos, el organismo tributario «ratifica que las aerolíneas y los que medien en la venta de boletos aéreos, tienen la obligación de emitir facturas que cumplan las disposiciones dictada por el SENIAT.
En consecuencia, la norma prevé que «los boletos aéreos, pases de abordar, talones de equipaje, órdenes misceláneas de cargo (MCO) y cartas de porte aéreo por sí solos no constituyen documentos equivalentes a la factura, por lo que la emisión de la factura fiscal es de carácter obligatorio».
La publicación pone el acento en el Artículo 28 de la Providencia SNAT/2026/000093, ya que «las líneas aéreas, agencias de viaje y turismo y demás sociedades mercantiles que medien en la venta de boletos aéreos nacionales e internacionales, deben emitir sus facturas y demás documentos fiscales cumpliendo, además de los requisitos del artículo 8 de la PA 93″.
Datos que deben incluirse en la factura
La nota en el blog establece que los requisitos adicionales son los siguientes: nombres, apellidos, número de cédula de identidad o pasaporte del pasajero; domicilio fiscal y teléfono de contacto; y número de boleto aéreo y código localizador de reserva.
Además, la factura debe incluir también el itinerario de vuelo: fecha, hora y puntos de salida, escala y destino final, junto con modo de pago y desglose tarifario por concepto de tarifa neta, tasas aeroportuarias e impuestos aplicables.
Banca y Negocios / Gerencia y Tributos


Más Noticias

Marco Rubio presidirá el G20 de Exteriores
El secretario de Estado de los Estados Unidos, Marco Rubio, presidirá este próximo viernes y sábado la reunión de ministros...

¡Atención Zulia! Realizarán Simulacro Nacional de Gestión de Riesgos este 28 de octubre
Con el propósito de consolidar una cultura de prevención y respuesta inmediata ante eventualidades sísmicas o adversidades naturales, el estado...

Siete medallas suma el Zulia en el inicio de los Juegos Deportivos Nacionales Comunales
La delegación zuliana arrancó su actuación en los Juegos Deportivos Nacionales Comunales, Judenacom 2026, con una cosecha inicial de siete...

Estas son las exigencias del Seniat para las aerolíneas comerciales
El Servicio Nacional Integrado de Administración Aduanera y Tributaria (Seniat) ratificó, a través de la Providencia Administrativa SNAT/2026/000093, que las...

Sector 18 de Octubre vibró con toma deportiva organizado por la Alcaldía de Maracaibo
La comunidad infantil y juvenil del sector 18 de Octubre hizo vibrar el asfalto con una Toma Deportiva en honor...

El programa “IMAU visita tu escuela” impulsa el reciclaje en El Marite
Con el objetivo de fomentar valores ecológicos en las nuevas generaciones, la Alcaldía de Maracaibo, realizó un conversatorio sobre educación...

Fallece Eric Bauza, la voz que le dio vida a Bugs Bunny, el Pato Lucas y Piolín
Eric Bauza, reconocido actor de doblaje especializado en producciones animadas, falleció a los 46 años. Su trabajo como intérprete de...

¿Cómo sacar la licencia de conducir por primera vez ante el INTT?
Si cumpliste la mayoría de edad y deseas sacar la licencia de conducir por primera vez, a través del Instituto...

Venezuela honra a San José Gregorio Hernández en su día
Venezuela conmemora este lunes el día de San José Gregorio Hernández, una fecha que trasciende lo religioso y que representa...